Q362.
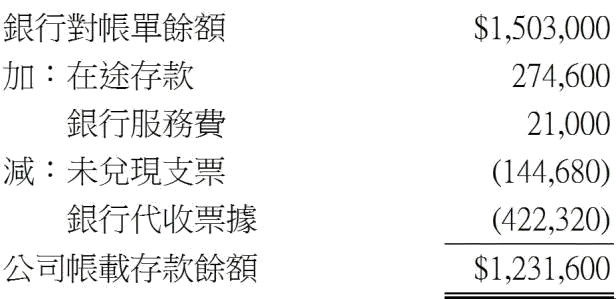
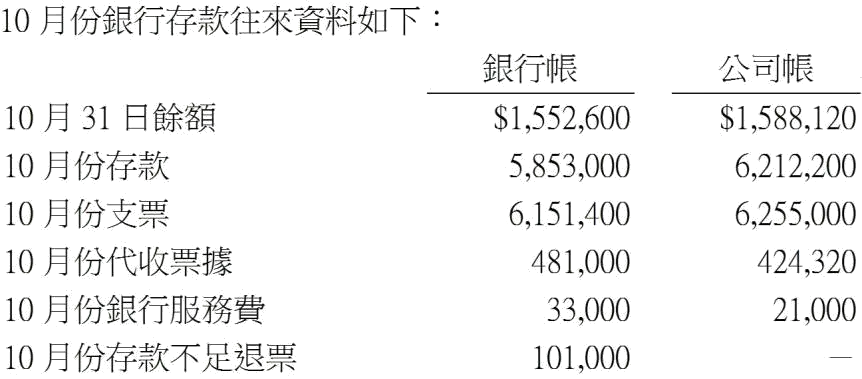
台中公司每月均會編製銀行調節表,採公司帳面餘額調整至銀行結單餘額,上期未兌現支票至本期尚未兌現及本期在途存款應於調節表中如何調節?
會計事務 · 乙級 · 資產及負債之評價 · Q362
難易度分析
3 / 5
此題需同時辨識兩項調節項目的加減方向,涉及對銀行調節表基本原理的正確理解,且容易因調節起點的混淆產生錯誤選擇,故評為中等難度。
正確答案 (複選):①, ④
- ① 上期未兌現支票列為加項:上期未兌現支票已於公司帳面減少存款,但銀行尚未扣款,故從公司帳面餘額調整至銀行結單餘額時,應將其列為加項以還原銀行端尚未扣除之金額。
- ④ 本期在途存款列為減項:本期在途存款公司已認列收款但銀行尚未完成入帳程序,故從公司帳面餘額調整至銀行結單餘額時,應將其列為減項以反映銀行端尚未增加之金額。
錯誤選項解析
- ② 上期未兌現支票列為減項:將上期未兌現支票列為減項會造成重複減列,因公司帳面已先行沖銷該支票金額,若再減項將使調節後餘額低於實際銀行結單餘額。
- ③ 本期在途存款列為加項:本期在途存款已記入公司帳面但銀行尚未入帳,若列為加項會使調節後餘額高於銀行結單餘額,正確處理應列為減項。
Learning Tip
"本題核心考點為銀行調節表之調節方向,關鍵在於判斷該項目是「公司已認列、銀行未認列」或反之。從公司帳面餘額調整至銀行結單餘額時,邏輯為:公司已減少但銀行未減少者(未兌現支票)→加回;公司已增加但銀行未增加者(在途存款)→減除。考生常混淆調節起點(銀行餘額或公司帳面餘額),務必先確認調節方向再判斷加減項。"
學員答題分佈
①上期未兌現支票列為加項0%
②上期未兌現支票列為減項0%
③本期在途存款列為加項0%
④本期在途存款列為減項0%
此答題分佈是根據學員在 LongePass 模擬考等實際作答紀錄計算而成。與考友分享這道歷屆試題與詳細解析!