Q389.
如下圖,有關平均成本與淨變現價值孰低零售價法,下列敘述何者正確?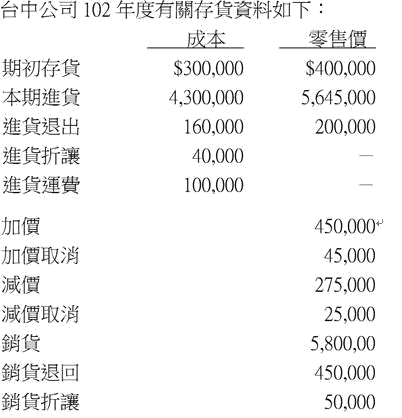
會計事務 · 乙級 · 資產及負債之評價 · Q389
難易度分析
4 / 5
因為是多選題,需要同時正確辨識期末存貨的零售價與成本,且必須運用成本率計算與低價孰低原則,計算步驟較多且易出錯,此外還須推測圖表資料,整體複雜度提升。
正確答案 (複選):①, ④
- ① 期末存貨零售價為$650,000:在零售價法下,期末存貨零售價的計算公式為:可供銷售商品零售價減去銷貨淨額。根據題圖資料,期末存貨按零售價計算結果為 $650,000,此為正確數值。
- ④ 期末存貨成本為$468,00:依零售價法計算,先求得成本率(可供銷售商品成本÷可供銷售商品零售價),再乘以期末存貨零售價 $650,000,得出期末存貨成本為 $468,000,符合成本與淨變現價值孰低之評價原則。
錯誤選項解析
- ② 期末存貨零售價為$700,000:此選項將期末存貨零售價誤植為 $700,000,正確應為 $650,000。錯誤原因可能為未正確扣除銷貨折扣或員工折扣等調整項目。
- ③ 期末存貨成本為$525,000:此選項的成本計算有誤。在平均成本與淨變現價值孰低法下,應先計算成本與零售價比率(成本率),再乘以期末存貨零售價。$525,000 並非依正確成本率推算之結果。
Learning Tip
"零售價法的核心考點在於正確計算成本率與期末存貨零售價。常考陷阱包含:① 計算可供銷售商品時漏計進貨運費或誤處理進貨退出;② 未區分加價與減價對成本率的影響(平均成本法下,淨加價與淨減價均納入分母);③ 孰低法比較時,需先分別算出成本與淨變現價值後再取較低者。實務上應特別注意存貨跌價損失的認列時點與分錄處理。"
學員答題分佈
①期末存貨零售價為$650,0000%
②期末存貨零售價為$700,0000%
③期末存貨成本為$525,0000%
④期末存貨成本為$468,000%
此答題分佈是根據學員在 LongePass 模擬考等實際作答紀錄計算而成。與考友分享這道歷屆試題與詳細解析!
相似類型題目
期初存貨之成本與零售價分別為$3,000 及$4,000,進貨之成本與零售價分別$23,000 及$36,000,另知銷貨淨額為$30,000,若按平均成本零售價法估計之期末存貨成本為
宏明公司06 年12 月31 日之會計資料顯示:期初存貨成本及零售價分別為$236,000 及$330,000,進貨成本及零售價分別為$700,000 及$1,170,000,銷貨淨額$1,200,000,另有減價$160,000,加價$60,000。依傳統零售價法計算,期末存貨金額應為多少?
期末存貨1,000 件,單位成本$38,單位售價$40,單位估計銷售費用$4,依成本與淨變現價值孰低法評價,則期末存貨帳面金額為
估計存貨若由傳統零售價法改為先進先出零售價法,則計算本期進貨之成本率時不包括下列哪一項?
採用零售價法估計存貨,下列敘述何者正確?