Q390.
如下圖,有關台中公司各年度正確之淨利,下列敘述何者正確?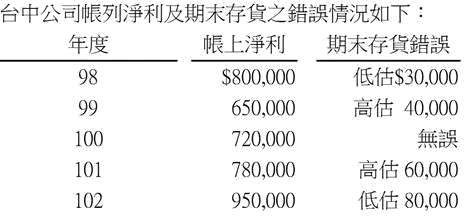
會計事務 · 乙級 · 資產及負債之評價 · Q390
難易度分析
4 / 5
因為本題為複選,必須同時辨識兩個正確敘述,且需運用存貨錯誤更正只影響當年度與次一年度的會計原則,判斷各年度淨利是否已因錯誤調整而正確,故難度屬於較高等級。
正確答案 (複選):②, ③
- ② 100 年度為$760,000:100年度淨利$760,000正確反映了前期存貨錯誤更正後的影響。依據會計原則之錯誤更正處理,前期存貨評價錯誤會導致本期期初存貨及銷貨成本的相對調整,經正確計算後淨利為此金額。
- ③ 101 年度為$720,000:101年度淨利$720,000係正確考量存貨錯誤之兩期自動抵銷效果。存貨評價錯誤對淨利的影響僅及於錯誤發生年度及次一年度,至101年度時前期錯誤已自然迴轉,淨利計算回歸正確基礎。
錯誤選項解析
- ① 99 年度為$720,000:99年度淨利$720,000之計算未正確考量存貨評價錯誤對銷貨成本的影響。正確淨利應根據期末存貨正確金額重新計算,此選項忽略了存貨高估或低估對本期損益的連動效應。
- ④ 102 年度為$810,000:102年度淨利$810,000之數字與正確計算結果不符。經過存貨錯誤更正及各年度銷貨成本正確計算後,102年度淨利並非此金額,此選項可能誤用了錯誤的調整基礎。
Learning Tip
"存貨評價錯誤對淨利之影響為會計檢定高頻考點。關鍵觀念:①期末存貨高估→銷貨成本低估→淨利高估;②錯誤影響僅及於當年度與次一年度,第三年起自動抵銷;③各年度淨利必須根據正確存貨金額重新計算銷貨成本。實務上應特別注意錯誤更正之分錄處理與對保留盈餘之影響。"
學員答題分佈
①99 年度為$720,0000%
②100 年度為$760,0000%
③101 年度為$720,0000%
④102 年度為$810,0000%
此答題分佈是根據學員在 LongePass 模擬考等實際作答紀錄計算而成。與考友分享這道歷屆試題與詳細解析!
相似類型題目
若某一年期末存貨高估,則對其後第三年淨利會產生何種影響?
年終獲利$50,000,經查發現下列錯誤:利息收入$1,000 誤記為佣金收入$1,000,折舊多提$1,000,期末存貨$4,000 誤記為$400,則更正後正確淨利應為多少?
06 年終存貨為$50,000,純益為$8,000,保留盈餘為$7,000,07 年純損為$1,000,保留盈餘為$4,000,茲查帳發現06 年終正確之存貨為$40,000,則07 年正確損益應為
忠孝公司於08 年1 月發現07 年底存貨漏列$12,000,則07 年之A.期初存貨;B.期末存貨;C.銷貨成本;D.淨利等各項餘額中,有幾項被高估?
期初存貨多計$1,000,期末存貨少計$1,500,將使本期淨利